Author:
Evaluation:
Published: 20.09.2010.
Language: Latvian
Level: College/University
Literature: 4 units
References: Not used
Time period viewed: 2000 - 2010 years
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 1.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 2.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 3.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 4.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 5.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 6.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 7.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 8.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 9.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 10.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 11.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 12.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 13.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 14.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 15.
  • Research Papers 'SIA "Manass" maksātspējas analīze un prognozēšana', 16.
Table of contents
Nr. Chapter  Page.
  Ievads    3
1.  SIA „Manass” apraksts    4
2.  SIA „Manass” finansiālo rādītāju aprēķināšana un analīze    6
3.  Maksātnespējas pazīmes un diagnostika    12
  Secinājumi un priekšlikumi    16
  Izmantotā literatūra    17
Extract

Secinājumi un priekšlikumi
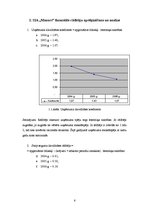
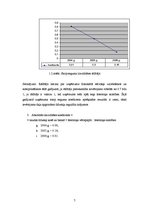
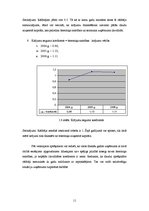
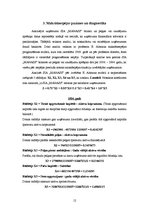
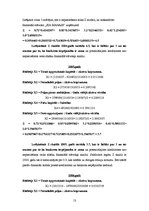
1. SIA „Manass” maksātspējas limenis sākot no 2004. gada ir pasliktinājies;
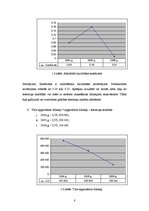
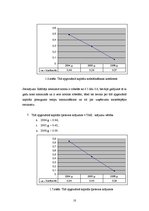
2. Neto apgrozījums ir samazinājies, tas liecina par uzņēmuma darbības apjoma samazināšanas;
3. Nepietiekami tīrie apgrozījuma līdzekļi, kas samazinās no 2004. gada var izraisīt uzņēmuma bankrotu. Šī rādītāja pasliktināšanās var nepārliecināt kreditorus par līdzekļu aizdošanu šim uzņēmumam;
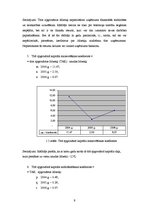
4. Lielāka daļa apgrozāmo līdzekļu ieguldīta uzņēmuma SIA „Manass” krājumos;
5. SIA „Manass” pastāv grūtības saistību kārtošanā;
6. Krājumu finansēšanai tiek izmantotas daudz aizņemtā kapitāla, kas palielina īstermiņa saistības un samazina uzņēmuma likviditāti;
7. Uzņēmums nav spējīgs norēķināties par savam saistībām no paša kapitāla.
8. Lai uzlabotu, t.i., palielinātu rādītāju vērtības, uzņēmumam var ieteikt:
1.1. pazemināt īstermiņa saistību lielumu
1.2. palielināt apgrozāmo līdzekļu atsevišķo posteņu lielumu (pārvērtēt debitoru politiku, pamatlīdzekļus, krājumus)
1.3. efektīvāk darbojoties ar krājumu pārvaldi (jānovērtē krājumi, uzzinot vai tajos neietilpst nelikvīdie aktīvi)

…
Author's comment
Atlants